

Schadenregulierung: Der Engpass liegt im Backoffice
Nur gut jeder zehnte Versicherer digitalisiert Kundenprozesse durchgängig. Die techconsult-Studie zeigt, warum der Schaden der Engpass ist.
In vielen Versicherungen läuft das Kundenportal in der Cloud, die Schadenbearbeitung dahinter bricht aber an mehreren Stellen. Eine Befragung von über 120 Entscheiderinnen und Entscheidern zeigt, wo die Cloud-Strategie hängen bleibt und warum KI diese Lücke bislang nicht schließt.
Das Wichtigste in Kürze
- Der Schaden ist der Engpass. Knapp ein Viertel der gewichteten Prioritätspunkte entfällt auf Schadenmeldung und -regulierung, mehr als auf jeden anderen Serviceprozess.
- Durchgängig digital ist die Ausnahme. Lediglich jeder zehnte Versicherer schafft es, einen Großteil der Kundenprozesse ohne Medienbruch abzuwickeln.
- KI liefert weniger als erwartet. KI gilt als wichtigster Hebel. Bei der Kundenzufriedenheit liegen erwarteter und heute messbarer Effekt aber 19 Prozentpunkte auseinander. Wer Process Intelligence produktiv nutzt, misst bei allen Effekten häufiger einen KI-Nutzen.
Verwandt:Der Cloud-Reifegrad, den sich der Mittelstand einredet / AWS, Azure, Google: Was Egress, AZ und Exit wirklich kosten
Kundinnen und Kunden wollen den Schadenfall zunehmend digital erledigen. In einer repräsentativen Bitkom-Befragung aus dem Frühjahr 2025 gaben 48 Prozent an, einen Schaden am liebsten komplett digital abwickeln zu wollen. Ein Jahr zuvor waren es 43 Prozent. Die digitalen Angebote ihrer Versicherer bewerteten die Befragten mit der Durchschnittsschulnote von 3,3.
Wie gut die Branche darauf vorbereitet ist, hat techconsult gemeinsam mit dem Studienpartner puntus untersucht. Für die Studie „Versicherungen im Zeitalter von KI, Process Intelligence und Cloud“ wurden im Juni 2026 über 120 Entscheiderinnen und Entscheider aus Unternehmen des Versicherungswesens online befragt. Alle sind an Entscheidungen zu Prozesstransformation, KI-Einsatz oder Cloud-Strategie beteiligt. Die komplette Studie ist bei puntus zu finden.
Der Schaden bündelt den Handlungsdruck
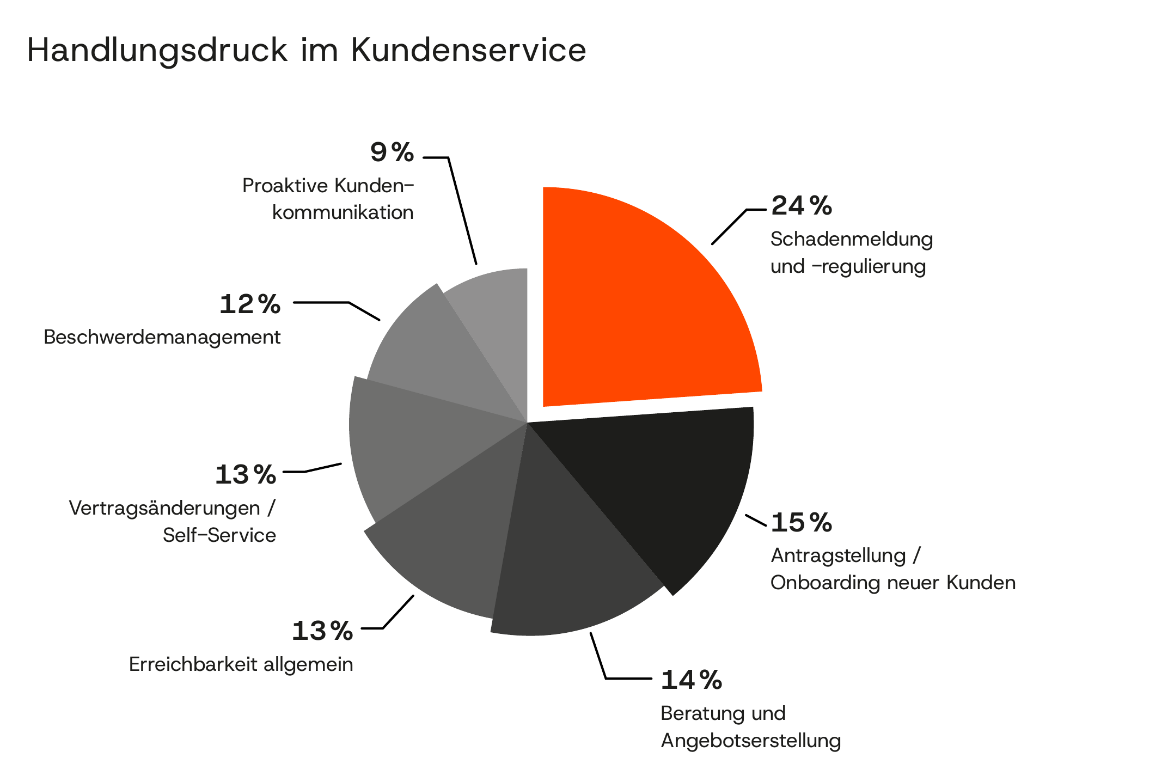
Die Befragten sollten aus sieben Serviceprozessen die drei mit dem größten Handlungsdruck auswählen und in eine Rangfolge bringen. Gewichtet nach Priorität entfallen auf Schadenmeldung und -regulierung die meisten Prioritätspunkte bei den Versicherungshäusern. Antragstellung und Onboarding folgen mit 15 Prozent, die proaktive Kundenkommunikation steht mit 9 Prozent am Ende.
Ein Schadenfall durchläuft typischerweise mehr Stationen als ein Antrag: Meldung, Prüfung, gegebenenfalls Gutachter und Dienstleister, Regulierung und Auszahlung. Jede Übergabe zwischen Systemen oder Abteilungen ist eine Bruchstelle, die digital erfasst werden muss.
Und es zeigt sich: Solche Brüche sind verbreitet. Nur gut jede zehnte befragte Versicherung schafft es, nahezu alle kundenrelevanten Prozesse ohne Medienbrüche über alle Systeme und Kanäle abzuwickeln. Und 44 Prozent schaffen es nur noch bei jedem zweiten Prozess. Im Kern heißt das, es entstehen manuelle Zwischenschritte in digitalen Prozessen mit fehlender Status-Transparenz für den Kunden. Im Schadenfall wiegen beide Schwachstellen besonders schwer, weil Kunden dort wissen wollen, wo ihr Vorgang steht.
Die Cloud endet am Kundenportal
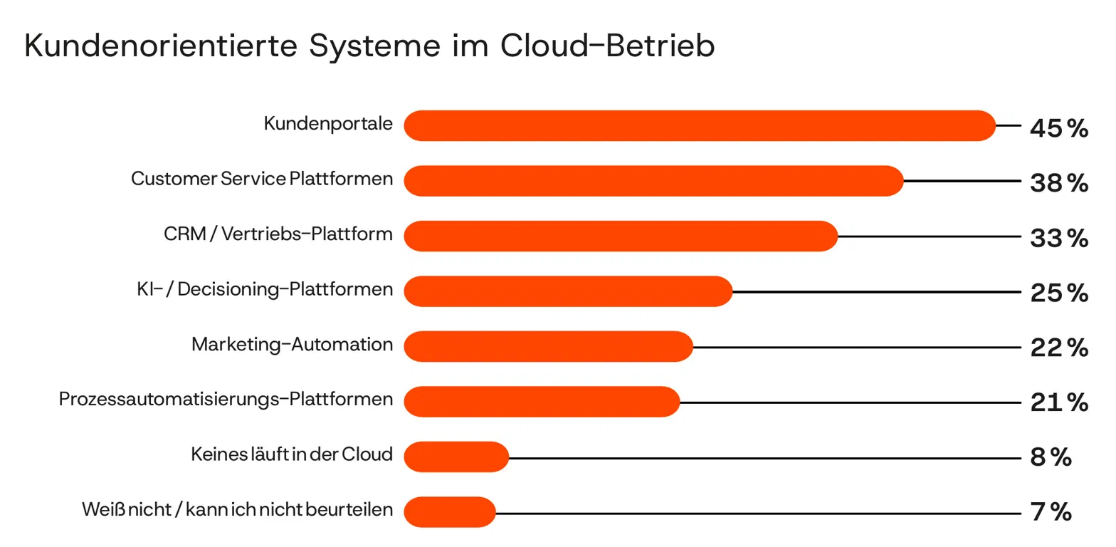
Kundenportale und Apps laufen bei 45 Prozent der Befragten ganz oder überwiegend in der Cloud. Es folgen Customer-Service-Plattformen mit 38 Prozent und CRM- beziehungsweise Vertriebsplattformen mit 33 Prozent. KI- und Decisioning-Plattformen kommen auf 25 Prozent, Plattformen zur Prozessautomatisierung auf 21 Prozent.
Je näher eine Anwendung am Kunden liegt, desto häufiger läuft sie in der Cloud. Je stärker sie in Entscheidungslogik und Prozesssteuerung eingreift, desto seltener. Kundenportale werden mehr als doppelt so häufig in der Cloud betrieben wie Plattformen zur Prozessautomatisierung. Die Befragung misst allerdings nur, wo eine Anwendung betrieben wird. Der Speicherort ihrer Daten ist eine eigene Frage. Ob bei einem Schadenportal in der Cloud auch die Schaden- und Vertragsdaten in der Cloud liegen, lässt sich daraus nicht ablesen. Ein Portal in der Cloud modernisiert deshalb zunächst nur die Eingangstür. Der Schadenprozess dahinter bleibt, wie er ist.
Regulierung bremst stärker als Legacy
Als Hürden für den Cloud-Betrieb kundenorientierter Systeme nennen 46 Prozent Sicherheits- und Compliance-Bedenken. 38 Prozent halten die Anforderungen durch DORA und BaFin für sehr aufwendig umzusetzen, 37 Prozent sehen Probleme bei Datensouveränität und Datenresidenz. Eine übergreifend fehlende Cloud-Strategie nennen immerhin noch 30 Prozent, die Bindung an Legacy-Systeme 24 Prozent. Die Altsysteme stehen damit unter den fünf häufigsten Nennungen an letzter Stelle.
Die drei wichtigsten Hürden betreffen die Kontrolle über Daten und den Nachweis gegenüber der Aufsicht. Seit dem 17. Januar 2025 gilt die DORA-Verordnung unmittelbar, auch für Versicherer. Sie verlangt ein Informationsregister über alle vertraglichen Vereinbarungen zu IKT-Dienstleistungen. Für Dienstleistungen, die kritische oder wichtige Funktionen unterstützen, schreibt sie zusätzliche Vertragsinhalte vor, darunter Zugangs-, Inspektions- und Prüfungsrechte sowie Ausstiegsstrategien. Die Schadenregulierung dürfte bei den meisten Versicherern zu diesen Funktionen zählen. Das heißt, je tiefer eine externe Lösung in den Schadenprozess eingreift, desto höher ist der Aufwand für Verträge und Nachweise.
Cloud-spezifisch ist dieser Aufwand allerdings nicht. Das Informationsregister umfasst alle IKT-Dienstleistungen Dritter, also auch ausgelagerten Rechenzentrumsbetrieb oder externe Softwarewartung. Die Pflichten für kritische oder wichtige Funktionen greifen unabhängig davon, ob der Dienstleister die Leistung aus der Cloud oder aus einem klassischen Rechenzentrum erbringt. Ein Teil der regulatorischen Hürde dürfte deshalb eher wahrgenommen als tatsächlich an die Cloud gebunden sein. Dazu passt, dass 30 Prozent eine fehlende Cloud-Strategie oder Governance nennen. Dieser Engpass liegt im eigenen Haus und lässt sich ohne die Aufsicht lösen.
Souveränität: hoher Anspruch, wenig Wechsel
Der Wunsch nach Souveränität ist branchenübergreifend groß. Für den Bitkom Cloud Report 2026 wurden über 600 Unternehmen in Deutschland befragt. 85 Prozent halten Deutschland für zu abhängig von US-Anbietern. 53 Prozent nutzen derzeit mindestens einen Cloud-Anbieter aus Deutschland, doch häufig parallel zu US-Anbietern, die bei 71 Prozent im Einsatz sind. Vorziehen würden deutsche Anbieter 91 Prozent.
Eine echte Exit-Strategie zeichnet sich jedoch nicht ab. Vielmehr bleibt der Wunsch nach Souveränität bislang weitgehend ein Lippenbekenntnis. Das zeigt auch der IT-Invest-Monitor 2026 von techconsult, für den im Dezember 2025 IT-Entscheider aus 500 Unternehmen ab 50 Beschäftigten befragt wurden. Bei 82 Prozent spielt digitale Souveränität eine starke oder sehr starke Rolle für Infrastruktur-, Plattform- und Cloud-Investitionen, bei Banken und Versicherungen sogar bei 87 Prozent. Auf europäische Cloud-Angebote verlagern aber insgesamt nur 28 Prozent. Zugleich verlangen 49 Prozent der Banken und Versicherungen, dass souveräne Angebote dieselbe Skalierbarkeit und dasselbe Preisniveau bieten wie die der Hyperscaler. Solange diese Hürde besteht, bleibt der Anbieterwechsel die Ausnahme. Statt Abhängigkeiten aufzulösen, verteilen viele Unternehmen sie: Multi- oder Hybrid-Cloud-Strategien zur Anbieterdiversifizierung verfolgen 35 Prozent, bei Banken und Versicherungen 51 Prozent.
Auch die von techconsult und puntus befragten Versicherer setzen eher auf gemischte Betriebsmodelle als auf einen Anbieterwechsel. Etwas weniger als die Hälfte hält Hybrid- und Multi-Cloud-Konzepte für geeignet, um Souveränitätsanforderungen zu erfüllen. 43 Prozent nennen europäische Cloud-Anbieter, 31 Prozent Sovereign-Cloud-Angebote der Hyperscaler und 29 Prozent On-Premises-Betrieb für sensible Workloads. Zustimmung ist allerdings noch keine Migration. Branchenübergreifend verlagern laut IT-Invest-Monitor nur 28 Prozent tatsächlich auf europäische Cloud-Angebote. Bei einer Entscheidung pro System liegt das Portal nahe. Für den Schadenprozess muss dagegen geklärt werden, welche Schritte auf welcher Infrastruktur laufen und wie die Daten zwischen ihnen fließen.
KI trifft auf Prozesse mit Brüchen
Gefragt nach den Hebeln für eine einfachere und schnellere Kundeninteraktion, setzen die Befragten intelligente Automatisierung durch KI auf Rang 1 von 5, vor der Modernisierung der Kundenzugänge und der Integration der Kundensysteme. KI ist bereits weit verbreitet: Nur 3 Prozent nutzen sie im Kundenkontext gar nicht, 75 Prozent haben sie im Backoffice oder direkt in der Kundeninteraktion eingebunden. Auch die europäische Aufsicht EIOPA stellt in einer Befragung von 347 Versicherern fest, dass knapp zwei Drittel GenAI aktiv nutzen, die meisten Anwendungen aber noch im Proof-of-Concept-Stadium sind.
Autonome KI-Agenten in Entscheidungsprozessen setzen 52 Prozent der Versicherer mindestens in einzelnen Prozessen produktiv ein. Der Fragebogen nannte Schadenregulierung und Vertragsservice als Beispiele. Skaliert über mehrere Kundenprozesse arbeiten 11 Prozent mit solchen Agenten, als strategischen Bestandteil ihrer Service-Architektur sehen sie 6 Prozent. Darin liegt ein Risiko. Entstehen Agenten Prozess für Prozess, ohne gemeinsame Architektur, wiederholt sich auf der KI-Ebene das Muster der Kernsysteme: einzelne Lösungen mit Übergaben dazwischen. Zusätzlichen Druck erzeugt der EU AI Act, der bestimmte KI-Anwendungen in Versicherungen als hochriskant einstuft und dafür eigene Pflichten vorsieht. Wächst die Zahl der Agenten unkoordiniert, muss diese Einordnung für jeden einzeln erfolgen.
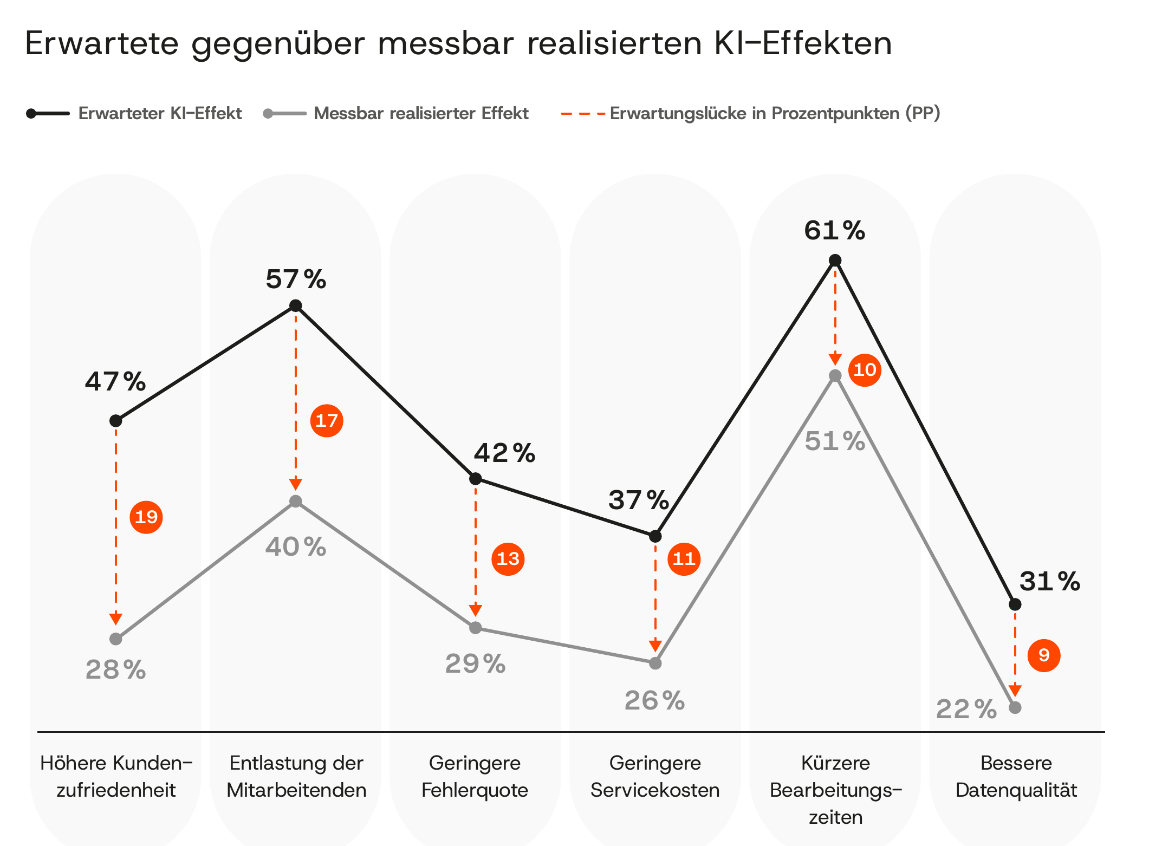
Die Studie hat außerdem erfragt, welche Effekte die Unternehmen beim Start ihrer KI-Initiativen erwartet hatten und welche sie heute messen können. Die Erwartungen wurden rückblickend erhoben. Eine Entlastung der Mitarbeitenden hatten 57 Prozent erwartet, gemessen wird sie von 40 Prozent. Am kleinsten ist der Abstand bei kürzeren Bearbeitungszeiten mit 61 gegenüber 51 Prozent. Die Branche setzt damit am stärksten auf den Hebel, dessen Wirkung sie bislang nur teilweise messen kann.
Ein Teil der Lücke ist gewollt. In der Bitkom-Verbraucherbefragung fanden 54 Prozent die Vorstellung beunruhigend, dass ein Schaden vollständig automatisiert abgewickelt würde. Auch die Versicherer selbst ziehen solche Grenzen. Die LVM lässt bei ihrer Schadenhotline für Verkehrsunfälle bewusst keine KI ans Telefon. „Technisch könnten wir es, wir wollen es nicht“, sagt IT-Vorstand Marcus Loskant im Experteninterview der Studie. In der Statistik erscheint eine solche Entscheidung trotzdem als nicht automatisierter Prozess. Wer KI an solchen Stellen zurückhaltend einsetzt, verzichtet damit bewusst auf einen Teil der messbaren Effekte.
Aufschlussreicher ist, was die Prozesse selbst erklären. Die Studie vergleicht Versicherer, die Process Intelligence wie Process Mining produktiv einsetzen, mit solchen in Pilot- oder Evaluierungsphase. Die produktiven Anwender berichten bei allen abgefragten Effekten häufiger von messbarem KI-Nutzen. Am größten ist der Unterschied bei der Fehlerquote mit 38 gegenüber 16 Prozent und bei den Bearbeitungszeiten mit 59 gegenüber 40 Prozent. Der Vergleich zeigt einen Zusammenhang. Ob er ursächlich ist, lässt die Auswertung offen. Der Abstand führt allerdings bei allen Effekten in dieselbe Richtung. Daniel Thomas, Vorstandsmitglied der HUK-COBURG Versicherungsgruppe, beschreibt den Mechanismus: „Wer KI nur auf einzelne Prozessschritte anwendet, optimiert zwar an vielen Stellen, erreicht aber trotzdem nicht das beste Gesamtergebnis. Das sind zwar überall kleine Verbesserungen – aber keine davon ist wirklich die beste Lösung.“
Was IT-Verantwortliche aus dem Versicherungswesen nun prüfen sollten
- Die Cloud-Entscheidung am Prozess festmachen. Eine Bestandsaufnahme zeigt, welche Schritte der Schadenbearbeitung welche Daten benötigen und welcher Schutzbedarf daraus folgt. Daraus ergibt sich eine Zielarchitektur, die sich gegenüber der Aufsicht begründen lässt.
- Den Ablauf sichtbar machen. Nur 20 Prozent der befragten Versicherer können ihre Kundenprozesse vollständig datenbasiert nachvollziehen. Ohne diese Sicht bleibt offen, an welcher Übergabe ein Schadenfall liegen bleibt.
- KI dort skalieren, wo der Prozess durchgängig ist. Auf fragmentierten Abläufen bleibt ihr Nutzen nach den vorliegenden Daten eher punktuell. Agenten sollten in eine gemeinsame Architektur eingebunden werden, bevor ihre Zahl wächst.
- KI-Anwendungen regulatorisch einordnen. Der EU AI Act stuft KI-Systeme zur Risikobewertung und Preisgestaltung in der Lebens- und Krankenversicherung als hochriskant ein. Die Pflichten gelten für diese Hochrisiko-Systeme ab dem 2. Dezember 2027 (verschoben). Bis dahin sollte geklärt sein, ob einzelne Anwendungen im Umfeld des Schadens in eine der Kategorien fallen.
Erst wenn ein Schadenfall vom Portal bis zur Auszahlung ohne Medienbruch läuft, lässt sich messen, was Cloud und KI in diesem Prozess tatsächlich leisten.
Zur Studie
„Versicherungen im Zeitalter von KI, Process Intelligence und Cloud. Über effiziente Service-Systeme zu individuellen Kundenerlebnissen“, techconsult GmbH in Zusammenarbeit mit puntus, 2026. Online-Befragung (CAWI) im Juni 2026, n = 121 Entscheiderinnen und Entscheider aus Unternehmen des Versicherungswesens (Geschäftsführung und Vorstand, Business- und Fachbereichsfunktionen, IT- und Digitalfunktionen). Alle Angaben beruhen auf Selbsteinschätzungen.
Häufige Fragen
Wie viele Entscheider wurden für die Studie befragt?
Für die Studie „Versicherungen im Zeitalter von KI, Process Intelligence und Cloud“ wurden im Juni 2026 über 120 Entscheiderinnen und Entscheider aus dem Versicherungswesen online befragt (n = 121), durchgeführt von techconsult in Zusammenarbeit mit puntus.
Wo bleibt die Cloud hängen?
Kundenportale laufen bei 45 Prozent der Befragten ganz oder überwiegend in der Cloud, Plattformen zur Prozessautomatisierung dagegen nur bei 21 Prozent.
Warum bleibt der KI-Effekt hinter den Erwartungen zurück?
Bei der Kundenzufriedenheit liegen erwarteter und heute messbarer Effekt 19 Prozentpunkte auseinander. Wer Process Intelligence produktiv nutzt, misst bei allen Effekten häufiger einen KI-Nutzen.
Waldemar Klassen ist Senior Analyst bei der techconsult GmbH in Kassel. Er verantwortet Marktstudien zu Cloud-Transformation, KI, dem SAP-Ökosystem (insbesondere S/4HANA-Migration und Cloud-ERP), Application-Development-Themen sowie digitaler Souveränität. Foto: techconsult
Lesetipps der Redaktion
cloudmagazinCloud-Souveränität könnte 115 Milliarden Euro kostencloudmagazinDigitale Souveränität, Cybersecurity und KI: synaforce lädt zur synaGy 2026cloudmagazinCloud-Drucken: Was vor dem Rollout geklärt sein mussBildquelle: Aufmacher KI-generiert (November 2026), Grafiken techconsult GmbH


